可再生能源装机占比超过六成,光伏成为装机规模最大的电源品类。规模持续扩大的同时,新能源如何顺利送出、有效消纳,并形成可持续的项目收益,成为行业需要共同回答的问题。
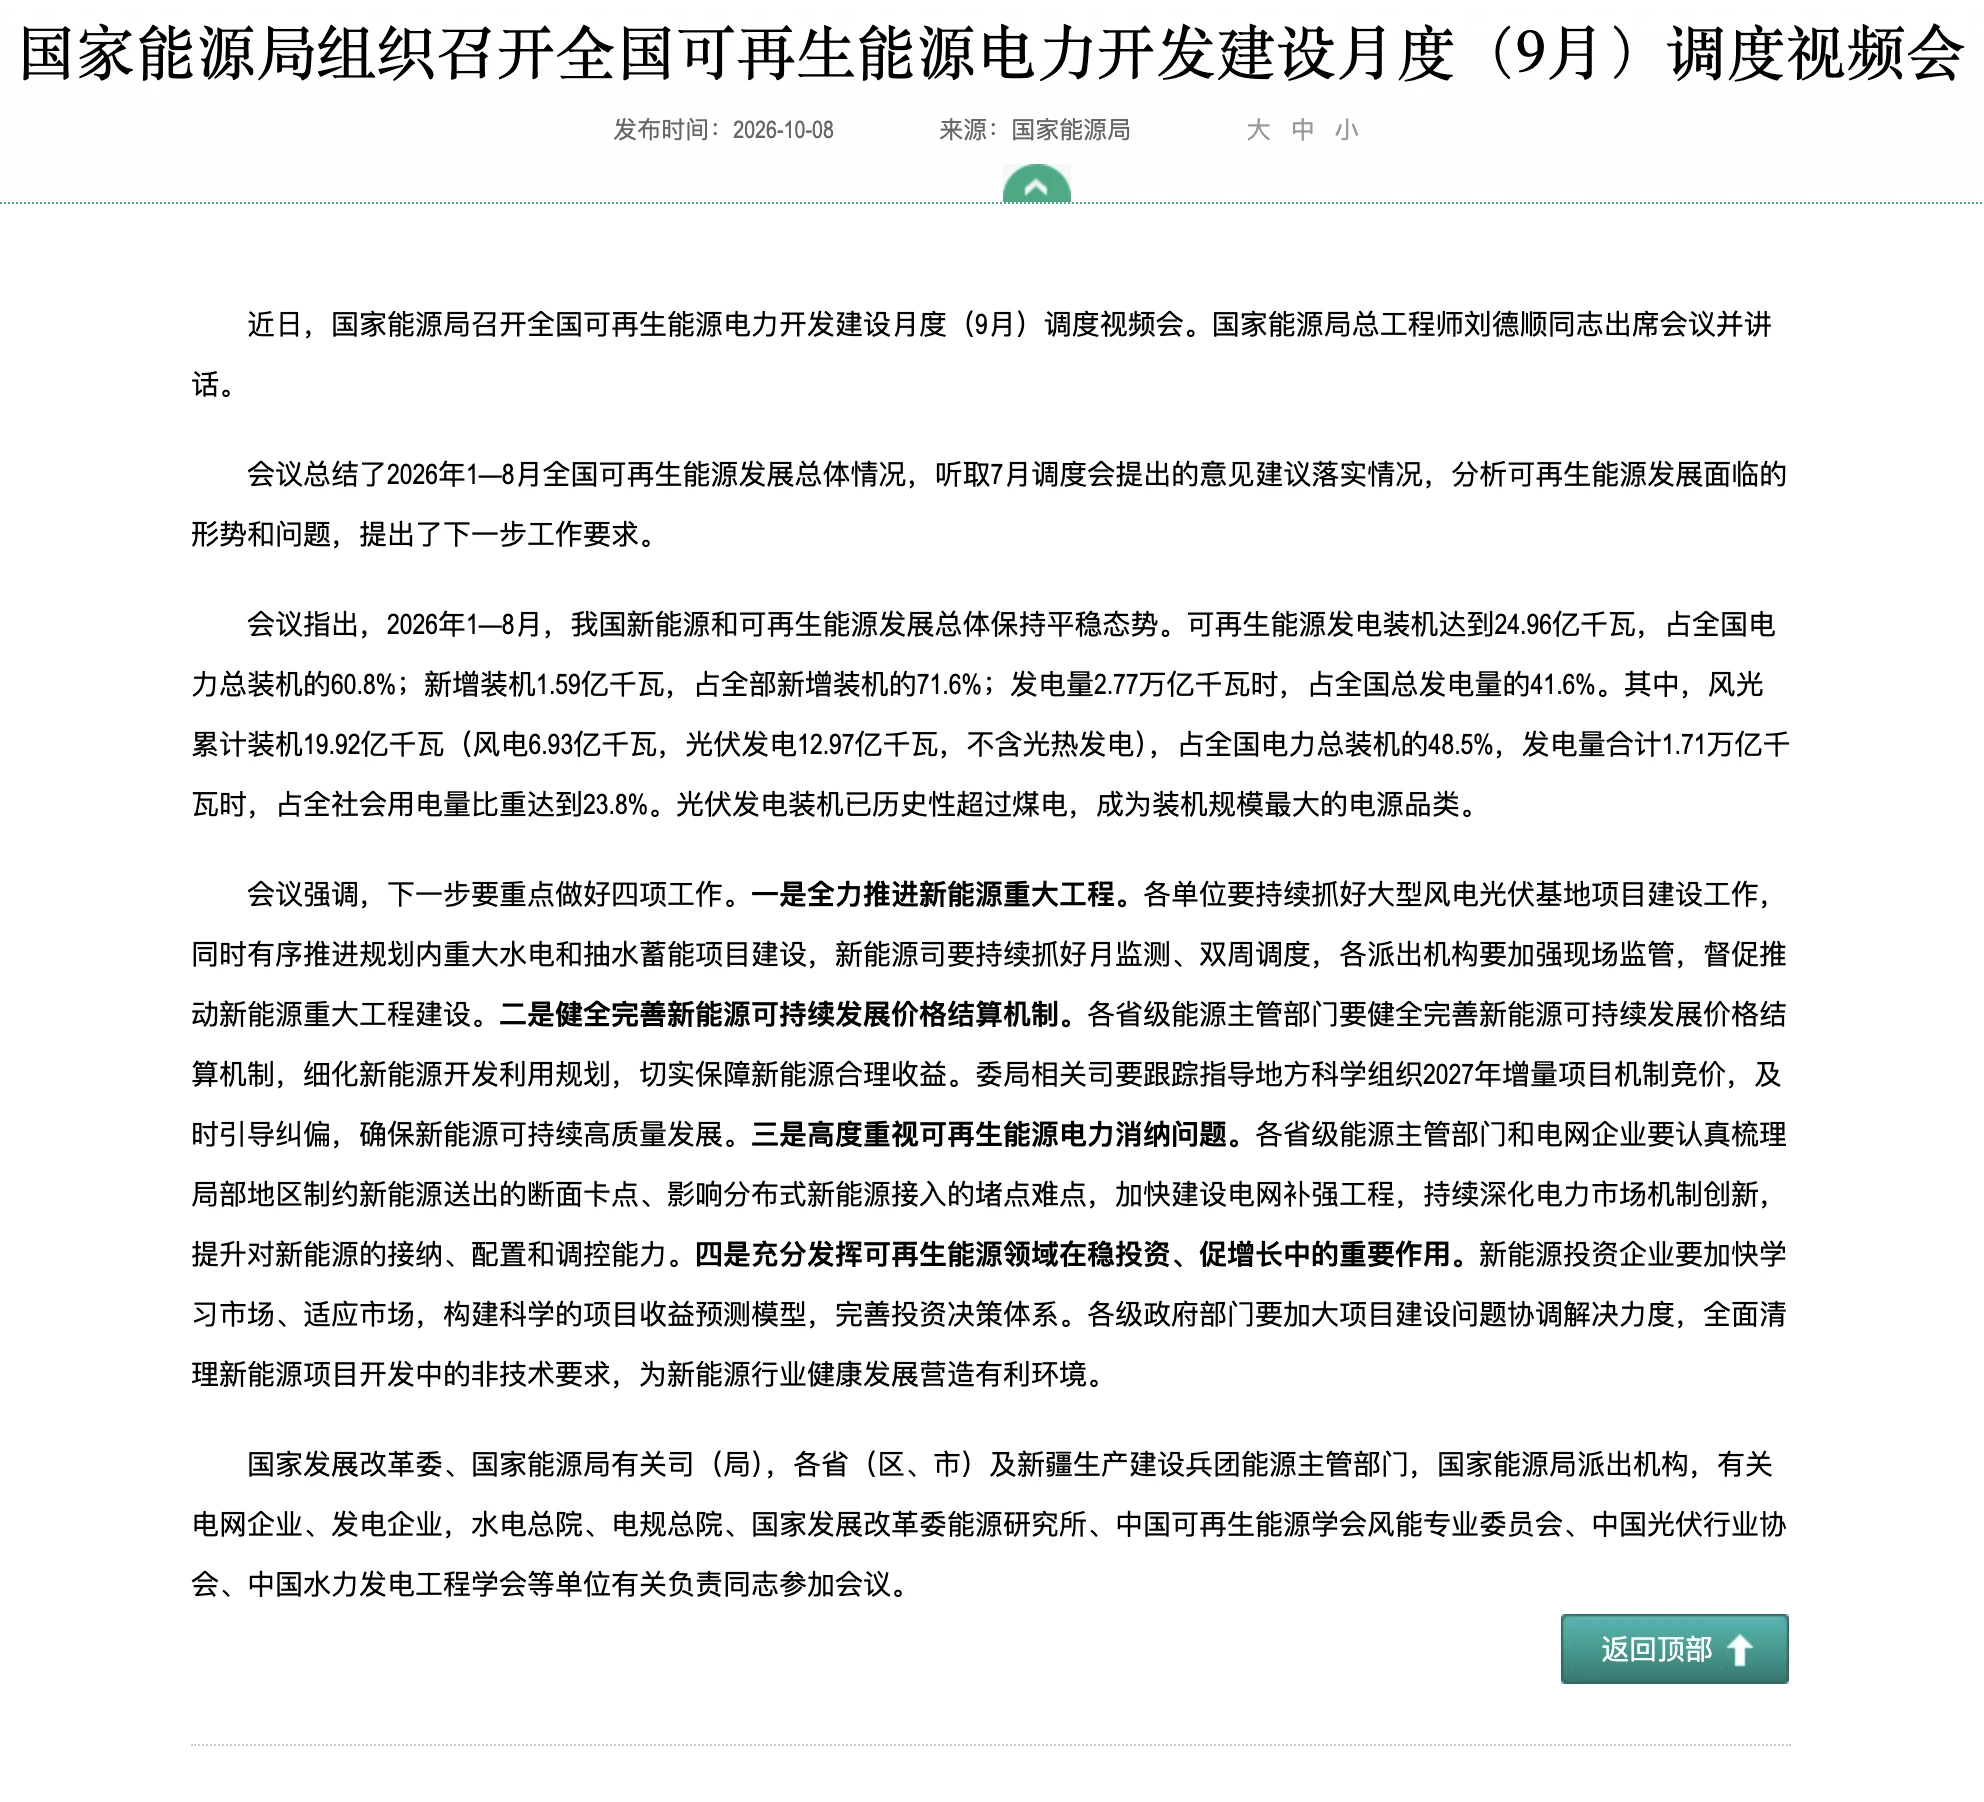
2026年10月8日,国家能源局发布消息,近日召开全国可再生能源电力开发建设月度(9月)调度视频会,分析行业发展形势,并对下一步工作作出部署。
会议明确四项重点:推进新能源重大工程、完善可持续发展价格结算机制、解决消纳问题,以及发挥行业稳投资、促增长作用。从这些部署看,工程建设、电网配套与市场经营需要更加紧密地衔接。
装机占比超过六成,发电量占比需要区分理解
会议公布的2026年1—8月可再生能源发展情况显示:
| 指标 | 规模 | 对应占比 |
|---|---|---|
| 可再生能源发电装机 | 达到24.96亿千瓦 | 占全国电力总装机的60.8% |
| 可再生能源新增装机 | 1.59亿千瓦 | 占全部新增装机的71.6% |
| 可再生能源发电量 | 2.77万亿千瓦时 | 占全国总发电量的41.6% |
会议同时指出,光伏发电装机已超过煤电,成为装机规模最大的电源品类。
阅读这些数据,需要区分装机容量与实际发电量。装机反映设备的发电能力,发电量还受到资源条件、运行时间及系统消纳等因素影响。60.8%的装机占比,不能直接理解为相同比例的实际电量供应。
随着新能源规模扩大,项目评价也需要同时关注建设规模和运行效果:设备建成后,能够发出多少电,又能在什么时段、通过什么路径被使用?
重大工程继续推进,配套条件要同步衔接
会议要求持续推动大型风电光伏基地建设,有序推进规划内重大水电和抽水蓄能项目,并通过监测、调度和现场监管推动工程落实。
对于大型能源项目,建设进度涉及电源、送出线路、变电设施及相关配套工程。各环节投运时间是否匹配,会影响项目建成后的实际运行。
从工程组织角度看,前期需要把接入条件、送出安排与施工计划统筹考虑;建设阶段则需要及时协调关键节点,减少配套环节进度不一致带来的影响。装机增长要转化为有效供给,需要完整的工程条件支撑。
完善价格结算机制,让项目测算更贴近市场
会议提出,各省级能源主管部门要完善新能源可持续发展价格结算机制,细化开发利用规划,保障合理收益;相关部门要指导地方科学组织2027年增量项目机制竞价。
理解这项部署,可以结合国家发展改革委、国家能源局此前发布的新能源上网电价市场化改革文件。按照发改价格〔2025〕136号文件,风电、太阳能发电项目上网电量原则上全部进入电力市场,通过交易形成价格;纳入可持续发展价格结算机制的电量,再按规定开展市场外差价结算。增量项目机制电价通过竞价形成。
因此,收益测算需要分别考虑市场交易和机制结算。项目可纳入机制的电量规模、电价、执行期限,以及未纳入部分的市场收入,都应结合当地具体规则评估。
对拟投资项目而言,发电量预测之外,还需要分析出力时段与市场价格的关系。同样的年度发电量,若集中在不同价格时段,交易收入可能不同。合理测算应体现这些差异,而不是仅用一个固定电价覆盖全部电量。
消纳问题,需要从具体电网环节入手
会议要求梳理局部地区制约新能源送出的断面卡点,以及影响分布式新能源接入的堵点,加快电网补强,并深化电力市场机制创新。
送出断面可以理解为电力输送需要经过的一组关键通道。通道能力受限时,即使电源具备发电条件,也可能影响电力外送;分布式项目则需要结合所在配电网的具体条件判断接入能力。
这意味着,项目开发阶段要把消纳分析落实到站点、线路和运行时段。区域总体需求较大,并不代表每个接入位置都具有相同条件。
储能、可调负荷等资源如何参与,也应围绕实际问题确定。时间上的供需错配、线路输送受限、局部接入能力不足,涉及的约束不同,需要结合电网方案、调度要求和经济性选择措施。
投资决策,更需要看清运行中的变化
会议要求新能源投资企业提升市场适应能力,建立科学的收益预测模型,完善投资决策体系;政府部门要加强建设问题协调,清理项目开发中的非技术要求。
落实到项目评估,可以重点检查三个方面:
- 电量能否实现。资源预测、设备可用状态、送出条件和消纳安排,是否支持预计的上网电量?
- 收入如何形成。市场交易与机制结算分别覆盖哪些电量,相关参数是否具有依据?
- 变化能否承受。投产延后、发电量下降或市场价格变化时,项目现金流会受到多大影响?
这些问题需要贯穿开发、建设和运营。前期预测应随着接入方案、地方竞价规则和市场运行信息的明确持续更新,运营数据也应反过来检验投资假设。
可再生能源装机规模持续扩大,项目工作的重点随之延伸到送出、消纳和交易结算。把工程进度、电网条件与收益逻辑衔接好,才能让新增装机更稳定地转化为实际电量供应和长期运营价值。
原文如下